BRAND MEDIA PR
M&A e capitale relazionale: il peso del CEO nelle operazioni straordinarie
La redazione
di COMUNICA.
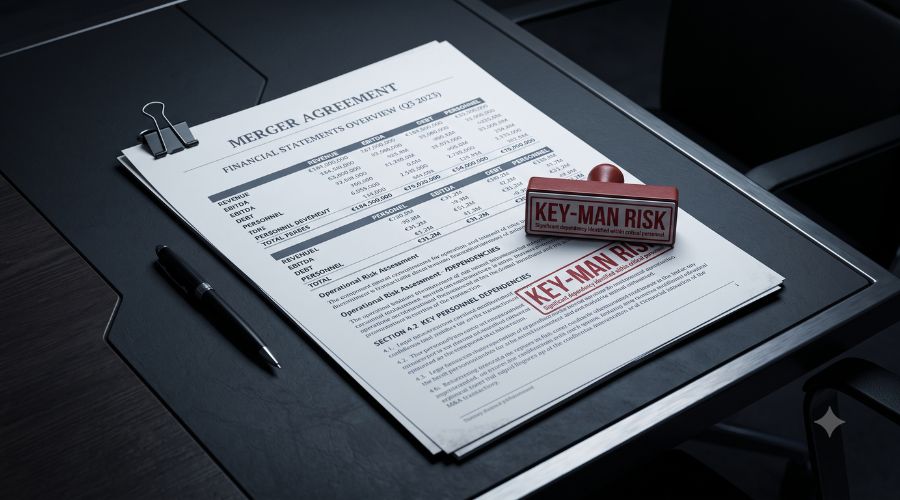
Quando un'azienda si presenta al tavolo delle trattative di un'operazione di M&A, molti founder confondono il proprio carisma personale con il valore aziendale. Se il fatturato dipende dalla rete di strette di mano del CEO, l'acquirente non vede un "asset relazionale": vede un Key-Man Risk che abbatte la valutazione e vincola l'accordo a clausole molto pesanti.
La trappola del Key-Man Risk: quando il carisma distrugge l'EBITDA
Nel B2B, esiste una menzogna consolatoria che molti imprenditori si raccontano prima di aprire una Due Diligence: "I clienti comprano da noi per il rapporto di fiducia che ho costruito in vent'anni".
Dal punto di vista di un fondo di Private Equity o di un acquirente industriale, questa frase non rappresenta un vantaggio competitivo; è un campanello d'allarme finanziario. Se i contratti principali sono legati al numero di cellulare personale dell'Amministratore Delegato e non a un processo aziendale strutturato, il capitale relazionale non è un asset a bilancio: è un rischio operativo di primo livello (Key-Man Risk).
Un acquirente compra flussi di cassa futuri e prevedibili, non la rubrica telefonica di un singolo individuo. Quando la concentrazione relazionale sul CEO supera la soglia di guardia, il compratore applica uno sconto immediato per coprire il rischio di abbandono dei clienti successivo al closing.
Istituzionalizzare le relazioni
Il vero valore del capitale relazionale in una fase di exit o di fusione risiede esclusivamente nella sua trasferibilità. Una relazione commerciale ha valore finanziario solo nel momento in cui sopravvive all'uscita dalla stanza della persona che l'ha originata.
Per trasformare il carisma del CEO in un valore capitalizzabile, è obbligatorio attuare un processo di disintermediazione prima di avviare qualsiasi trattativa:
-
Sostituzione della firma: i contratti di fornitura devono passare da accordi informali basati sulla consuetudine a contratti quadro pluriennali con penali di recesso chiare e vincolanti per il cliente.
-
Mappatura dati su CRM: lo storico delle trattative, le preferenze di acquisto e i dettagli decisionali dei clienti devono essere di proprietà aziendale, non patrimonio mentale del vertice.
-
Riduzione della concentrazione del fatturato: se un singolo cliente "amico del CEO" pesa per più del 15% del fatturato totale, la valutazione complessiva dell'azienda subirà una decurtazione strutturale.
La Due Diligence commerciale: come i fondi scontano l'avviamento non scalabile
Durante la Due Diligence commerciale, gli analisti non guardano le referenze sul sito web. Intervistano i clienti chiave con una domanda chiave: "Cosa succederebbe al vostro rapporto di fornitura se l'attuale leadership dovesse lasciare l'azienda tra 12 mesi?".
Se la risposta evidenzia che la retention è garantita unicamente dalla presenza fisica del Founder, l'operazione di M&A cambia radicalmente struttura legale e finanziaria:
-
Riduzione della componente Cash-at-Closing: una parte significativa del prezzo pattuito viene trattenuta dall'acquirente.
-
Aggravamento delle clausole: il pagamento di gran parte del capitale viene legato al mantenimento effettivo di quel fatturato negli 8 o 36 mesi successivi al closing.
-
Imposizione di Lock-Up prolungati: il CEO viene obbligato a rimanere in azienda come manager dipendente, perdendo il controllo operativo ma rimanendo incatenato ai target finanziari.
Il ruolo di una seconda linea di management autonoma
Un'azienda che punta a una valutazione massima in sede di M&A si riconosce dalla completa invisibilità del CEO nell'operatività quotidiana delle vendite. La creazione di un'autentica infrastruttura commerciale serve proprio a questo: fornire alla seconda linea manageriale (Direttori Commerciali, Coordinatori, etc...) gli strumenti, i dati e i processi per chiudere trattative complesse in autonomia.
Quando il compratore constata che la pipeline commerciale avanza regolarmente grazie a un processo strutturato e che la fidelizzazione è gestita da un team e non dall'ego del Founder, il rischio operativo crolla; di conseguenza, l'offerta sale verso la fascia alta di mercato.
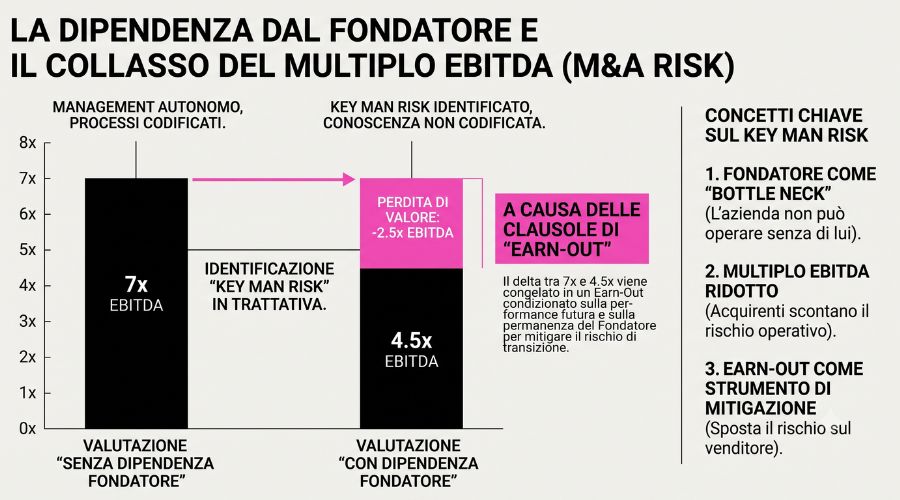
Sintesi operativa: dipendenza dal CEO vs. asset relazionale scalabile
Per valutare se il capitale relazionale della vostra azienda aumenterà il prezzo di vendita o lo farà crollare in fase di Due Diligence, smettete di affidarvi alle sensazioni e analizzate in quale dei due profili operativi si colloca oggi il vostro business.
Il Profilo a "Dipendenza dal CEO"
Quando il business si regge sulla centralità del vertice, l'azienda si presenta al tavolo negoziale con gravi vulnerabilità strutturali che distruggono il potere contrattuale:
-
Gestione dei clienti chiave: i rapporti sono gestiti ad personam, basati su cene di lavoro, consuetudini informali e strette di mano senza valore legale.
-
Proprietà del dato: le informazioni critiche sui clienti non sono tracciate; risiedono su chat personali, appunti privati o esclusivamente nella memoria del Founder.
-
Struttura del prezzo in M&A: l'acquirente impone un'alta quota di Earn-Out e pesanti clausole per proteggersi dal rischio che i clienti se ne vadano insieme all'imprenditore.
-
Continuità operativa: il CEO è costretto a firmare accordi di 3-5 anni, rimanendo bloccato in azienda come dipendente per garantire il fatturato.
-
Valutazione dell'avviamento: il capitale relazionale viene declassato dall'acquirente a "intangibile ad alto rischio" e subisce una pesante decurtazione economica.
Il Profilo ad "Asset Relazionale Scalabile"
Quando l'azienda ha istituzionalizzato le relazioni e disintermediato la figura dell'Amministratore Delegato, il compratore acquista un'infrastruttura solida e difendibile:
-
Gestione dei clienti chiave: la retention è blindata da accordi quadro scritti, pluriennali e vincolanti, con SLA di servizio esplicitati e misurati.
-
Proprietà del dato: tutto lo storico commerciale, contrattuale e decisionale è registrato in un CRM proprietario, aggiornato in tempo reale e accessibile all'intero management.
-
Struttura del prezzo in M&A: si massimizza la componente di liquidità immediata alla firma, riducendo al minimo le clausole subordinate a performance future.
-
Continuità operativa: il CEO è operativamente sostituibile e può negoziare un'uscita pulita dopo un breve periodo di transizione di 6-12 mesi.
-
Valutazione dell'avviamento: il portafoglio clienti è monetizzato a bilancio come Lifetime Value (LTV) reale e prevedibile, giustificando l'applicazione di multipli di valutazione nella fascia massima di mercato.
FAQ operative per CFO e CEO
Come si calcola l'impatto numerico del "Key-Man Risk" sulla valutazione dell'azienda?
Gli acquirenti applicano un coefficiente di rischio nell'analisi dei flussi di cassa. Sul metodo dei multipli, se un'azienda del vostro settore tratta a 7x l'EBITDA, una forte dipendenza relazionale dal CEO può comprimere il multiplo a 4.5x - 5x, traducendosi nella perdita immediata di milioni di euro di valore al momento della firma.
In quanto tempo si può "istituzionalizzare" il capitale relazionale prima di un'operazione di M&A?
Un processo di transizione serio richiede tra i 12 e i 24 mesi. Iniziare la disintermediazione a Due Diligence avviata è inutile: gli acquirenti cercano uno storico consolidato di rinnovi contrattuali e upsell gestiti autonomamente dalla rete vendita, senza l'intervento del vertice.
È possibile evitare le clausole di Earn-Out se il mercato conosce e rispetta il Founder?
No. Nessun fondo di investimento rischia il proprio capitale sulla fiducia personale. Più l'imprenditore sostiene di essere "indispensabile" per le relazioni di settore, più severo e vincolante sarà il pacchetto di garanzie contrattuali che i legali della controparte pretenderanno prima di liberare la liquidità.
Le immagini del presente articolo sono state generate con sistemi di Intelligenza Artificiale Generativa (Nano Banana)
Servizi
Risorse utili
Azienda
Info legali
Copyright © 2026. COMUNICA. è un brand di proprietà di Luca Attanà D.I. | P.I 11176920962 | REA MI-2585889 | Via Vittorio Scialoia, 11 Milano e Maria Angela Delfino D.I. | P.I. 14651170962 | REA MI-2798323 | Via Vittorio Scialoia, 11 Milano
Servizi
Brand e media
PR e ufficio stampa
Risorse utili
Blog
FAQ
Azienda
Chi siamo
Contatti
Affari legali
Cookie policy
Privacy policy